Chi effettua vendite al dettaglio e operazioni assimilate, salvo gli esoneri previsti, deve memorizzare elettronicamente i corrispettivi e trasmetterli all’Agenzia delle Entrate. Il registratore di cassa telematico, o RT, è uno degli strumenti che consentono di adempiere a questi obblighi e rilasciare il documento commerciale al cliente.
Nel 2026 si aggiunge il collegamento tra gli strumenti di pagamento elettronico e quelli usati per certificare i corrispettivi. Per essere in regola occorre rispettare i termini di invio, gestire gli eventuali guasti e mantenere aggiornate le associazioni tra POS e registratore. Le sanzioni variano in base alla violazione commessa.
Key takeaway
-
La certificazione dei corrispettivi è obbligatoria per le operazioni soggette. Sono previste alternative al RT ed esoneri specifici.
-
I dati vanno inviati entro 12 giorni dall’operazione. La memorizzazione e il documento commerciale devono rispettare i tempi previsti per la certificazione.
-
Dal 2026 POS e RT vanno associati online nel portale Fatture e Corrispettivi. L’associazione va aggiornata anche per nuove attivazioni e variazioni.
-
Per l’invio irregolare, la sanzione varia: 70% dell’imposta, minimo 300 €, se incide sul tributo; altrimenti 100 € per invio, massimo 1.000 € a trimestre.
-
In caso di guasto, chiedi subito assistenza e annota le singole operazioni nel registro di emergenza, salvo procedure alternative ammesse.
Chi è soggetto all’obbligo e quali esoneri verificare
Come spiega l’Agenzia delle Entrate nella guida ai corrispettivi elettronici, l’obbligo interessa il commercio al minuto e le attività assimilate per le quali la fattura non è obbligatoria, salvo richiesta del cliente. Rientrano ordinariamente negozi, bar, ristoranti e attività artigianali che effettuano operazioni riconducibili a queste categorie. L’estensione generale dell’obbligo risale al 1° gennaio 2020, dopo la prima fase avviata nel luglio 2019.
Gli esoneri individuati dal decreto ministeriale del 10 maggio 2019, e dalle successive modifiche, vanno verificati rispetto alle operazioni effettivamente svolte. Non basta attribuire un’esenzione a un’intera categoria commerciale: nella stessa attività possono coesistere operazioni con obblighi diversi.
Anche per un commerciante in regime forfetario resta l’obbligo di certificare i corrispettivi, come indicato nelle regole dell’Agenzia delle Entrate sugli adempimenti dei forfetari. Il regime fiscale, da solo, non esonera dalla memorizzazione e dalla trasmissione previste per le operazioni soggette all’obbligo.
Quali strumenti utilizzare per certificare i corrispettivi
L’obbligo riguarda la corretta certificazione dei corrispettivi. Tra gli strumenti indicati dall’Agenzia delle Entrate ci sono il registratore telematico e la procedura gratuita Documento Commerciale on line, disponibile nel portale Fatture e Corrispettivi.
Il RT registra le singole operazioni, emette il documento commerciale e, con la chiusura giornaliera, prepara il file dei corrispettivi da trasmettere. La procedura web richiede invece una connessione internet attiva quando si genera il documento: per un’attività con poche operazioni può essere una soluzione da valutare, mentre la frequenza delle vendite e il lavoro al banco incidono sulla scelta dello strumento.
La normativa disciplina inoltre soluzioni software approvate dall’Agenzia delle Entrate per la memorizzazione e la trasmissione. L’utilizzo richiede una soluzione conforme e approvata secondo le regole previste: un comune gestionale o un’app di pagamento non assolve automaticamente questi adempimenti.
Per scegliere il registratore telematico in base all’attività, conviene valutare il numero di operazioni, gli spazi disponibili e il modo in cui il punto cassa si integra con il lavoro del negozio.
Memorizzazione e invio dei dati hanno tempi diversi
La memorizzazione dell’operazione e l’emissione del documento commerciale devono avvenire nei tempi previsti per la certificazione della vendita o della prestazione. I dodici giorni concessi per la trasmissione non permettono di rinviare la registrazione delle operazioni.
Secondo le indicazioni dell’Agenzia delle Entrate sulla trasmissione dei corrispettivi, i dati possono essere inviati entro dodici giorni dall’effettuazione dell’operazione. Si tratta del termine previsto per l’invio, non di un periodo aggiuntivo che inizia quando viene rilevato un problema tecnico.
Se manca la connessione ma il registratore funziona, i dati restano memorizzati e possono essere trasmessi quando la rete torna disponibile, rispettando quel termine. È prevista anche l’estrazione del file sigillato su una memoria esterna e il suo caricamento attraverso le funzionalità del portale Fatture e Corrispettivi.
Collegamento POS e registratore telematico nel 2026
Dal 1° gennaio 2026, la legge di Bilancio 2025, all’articolo 1, commi da 74 a 77, introduce il collegamento tra gli strumenti che accettano pagamenti elettronici e quelli che certificano i corrispettivi. L’adempimento è un’associazione online nel portale Fatture e Corrispettivi, secondo le istruzioni ufficiali sul collegamento POS–RT: non richiede, per questo solo obbligo, un collegamento fisico tramite cavo.
La prima scadenza per gli strumenti in uso a gennaio 2026 era il 20 aprile 2026. Per le nuove attivazioni e le variazioni successive, l’associazione va effettuata dal sesto all’ultimo giorno del secondo mese successivo, come indicato nello scadenzario dell’Agenzia delle Entrate. Per esempio, un POS attivato a settembre va associato tra il 6 e il 30 novembre.
Le modalità operative e i casi particolari sono approfonditi nella guida DTR sul collegamento tra POS e registratore telematico.
Sanzioni per il registratore telematico e i corrispettivi
Le sanzioni sono disciplinate dagli articoli 6, 11 e 12 del decreto legislativo 471/1997. La revisione introdotta dal decreto legislativo 87/2024 si applica alle violazioni commesse dal 1° settembre 2024. Per la memorizzazione o trasmissione irregolare dei corrispettivi, la sanzione è oggi pari al 70% dell’imposta, con un minimo di 300 euro, come riepiloga l’Agenzia delle Entrate nella pagina dedicata alle sanzioni.
| Violazione | Sanzione prevista |
| Mancata o tardiva memorizzazione o trasmissione, oppure dati incompleti o non veritieri | 70% dell’imposta relativa all’importo non memorizzato o trasmesso, per ciascuna operazione, con minimo di 300 euro. Per l’omessa o irregolare trasmissione senza effetti sulla liquidazione si applica la regola della riga successiva. |
| Omessa, tardiva o irregolare trasmissione senza effetti sulla corretta liquidazione del tributo | 100 euro per ciascuna trasmissione, fino a 1.000 euro per trimestre. |
| Mancata installazione degli strumenti obbligatori, salvo l’utilizzo delle procedure alternative ammesse | Da 1.000 a 4.000 euro. |
| Mancato collegamento tra POS e strumento di certificazione dei corrispettivi | Da 1.000 a 4.000 euro. |
| Violazione degli obblighi di memorizzazione o trasmissione dei dati dei pagamenti elettronici | 100 euro per ciascuna trasmissione, fino a 1.000 euro per trimestre. |
| Mancata richiesta tempestiva di manutenzione, se non risultano omesse annotazioni, o omessa verifica periodica | Da 250 a 2.000 euro. |
| Manomissione o alterazione degli strumenti, oppure utilizzo per eludere gli obblighi sui corrispettivi | Da 3.000 a 12.000 euro, salvo che il fatto costituisca reato. |
Il guasto del registratore non determina da solo una sanzione del 70%. Occorre considerare se i corrispettivi sono stati correttamente documentati attraverso le procedure alternative previste e se è stato richiesto tempestivamente l’intervento tecnico. Quando la stessa operazione presenta irregolarità sia nella memorizzazione sia nella trasmissione, la sanzione proporzionale si applica una sola volta.
Quando è prevista la sospensione dell’attività
La sospensione da tre giorni a un mese è prevista quando, nel corso di cinque anni, vengono contestate quattro distinte violazioni rilevanti, commesse in giorni diversi. Se i corrispettivi oggetto di contestazione superano complessivamente 50.000 euro, il periodo va da un mese a sei mesi: la soglia riguarda gli importi dei corrispettivi, non il totale delle multe.
Per l’omessa installazione, la manomissione o alterazione degli strumenti e, dal 2026, il mancato collegamento POS–RT, la disciplina prevede la sospensione da quindici giorni a due mesi, che diventa da due a sei mesi in caso di recidiva.
Che cosa fare quando il registratore non funziona
Un’interruzione della connessione e un guasto che impedisce di registrare le operazioni richiedono interventi diversi. Nel primo caso si gestisce l’invio dei dati già memorizzati; nel secondo occorre richiedere tempestivamente l’assistenza di un tecnico abilitato e gestire lo stato del dispositivo secondo le specifiche tecniche dei registratori telematici.
Durante il fermo, i corrispettivi delle singole operazioni vanno annotati nel registro di emergenza previsto, anche informatico, salvo l’uso di un altro strumento o di una procedura alternativa ammessa. La gestione dei dati deve seguire le regole applicabili al dispositivo fuori servizio, evitando invii duplicati o non coerenti con le operazioni effettuate.
La guida agli errori e malfunzionamenti dei registratori di cassa aiuta a distinguere problemi di rete, anomalie hardware e difficoltà di trasmissione, prima di confrontarsi con l’assistenza.
I controlli da mantenere nella gestione quotidiana
La chiusura di cassa va accompagnata dal controllo dell’esito delle trasmissioni, soprattutto dopo interruzioni di rete o interventi tecnici. È utile conservare le segnalazioni di guasto e pianificare le verifiche periodiche, affidando gli interventi ai laboratori e tecnici abilitati dall’Agenzia delle Entrate.
Anche l’attivazione o la sostituzione di un POS deve entrare nelle procedure del punto vendita, con una verifica delle associazioni presenti nel portale. Il rivenditore può supportare la gestione tecnica del registratore; gli adempimenti fiscali e le eventuali regolarizzazioni vanno coordinati con il consulente dell’attività.
FAQ: Obbligo registratore di cassa telematico
Il regime forfetario esonera dal registratore telematico?
Il regime forfetario non esonera automaticamente dalla certificazione dei corrispettivi. Per un commerciante contano la tipologia delle operazioni e gli eventuali esoneri specifici, non soltanto il regime fiscale adottato.
Entro quando devono essere trasmessi i corrispettivi?
Entro dodici giorni dall’effettuazione dell’operazione. Questo termine riguarda la trasmissione e non consente di rinviare la memorizzazione e l’emissione del documento commerciale.
Qual è la sanzione per la mancata trasmissione?
La sanzione ordinaria è il 70% dell’imposta, con minimo di 300 euro. Per l’omessa o tardiva trasmissione che non incide sulla corretta liquidazione del tributo sono previsti 100 euro per invio, fino a 1.000 euro per trimestre.
Il collegamento POS e RT richiede un cavo?
Per adempiere all’obbligo fiscale serve l’associazione online degli strumenti nel portale dell’Agenzia delle Entrate. Un’eventuale integrazione tecnica tra POS e cassa è distinta da questa registrazione.
Che cosa fare se il registratore si guasta?
Chiedere tempestivamente l’intervento di un tecnico abilitato e documentare le singole operazioni nel registro di emergenza, salvo procedure alternative ammesse. La sola assenza di internet richiede invece la gestione dell’invio dei dati già memorizzati.
Articoli che potrebbero interessarti

Registratore di cassa per bar: i consigli dello specialista
Come scegliere il registratore di cassa telematico in base all’attività
Registratore di cassa portatile: quando conviene davvero e per quali attività è la scelta migliore
Errori dei registratori di cassa: guida ai codici, alle cause e alle soluzioni
Stampante fiscale e sistemi di cassa: come scegliere soluzioni flessibili per il punto vendita
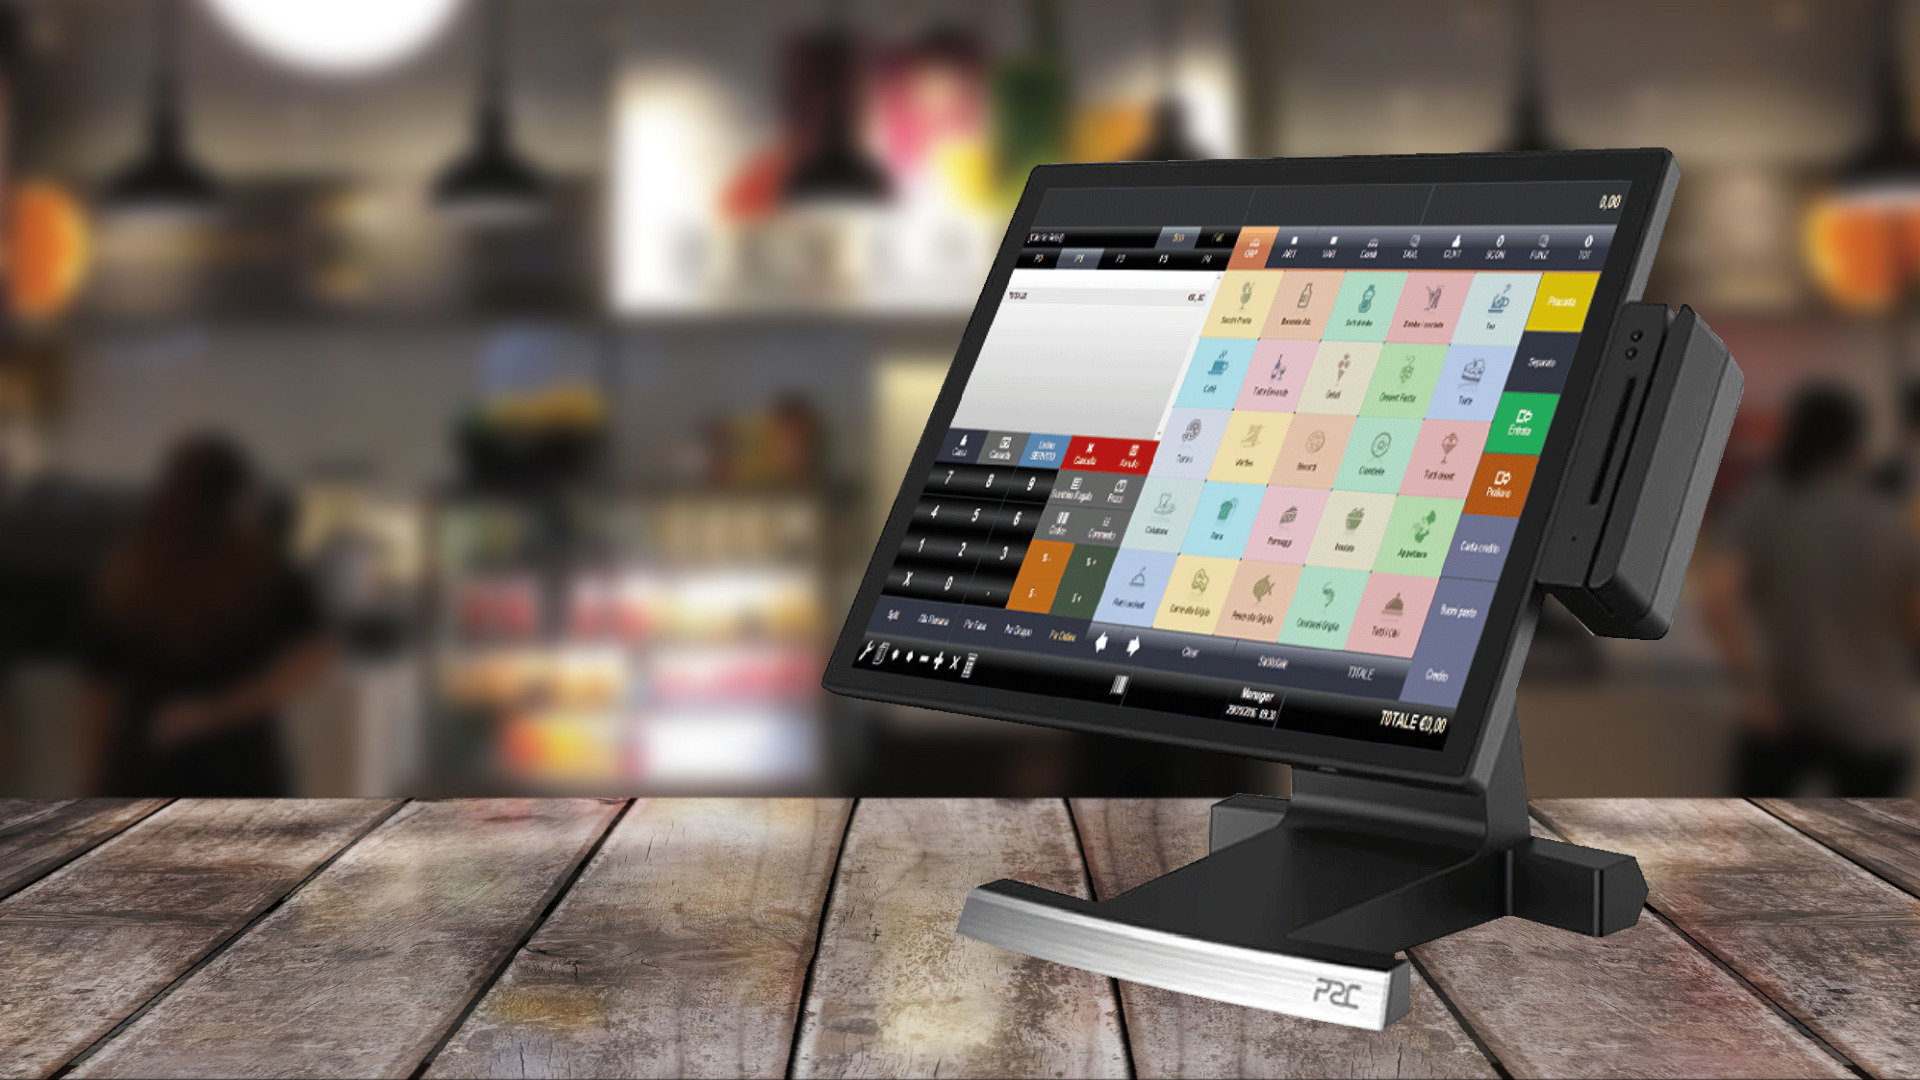
PC POS: cos’è e perché valutarlo per il tuo punto vendita
Evoluzione fiscale del retail: perché il Registratore Telematico resta la soluzione più affidabile e sicura
Collegamento POS–RT tra normativa e gestione operativa: l’esperto risponde
Collegamento POS – Registratore Telematico: cosa cambia dal 1° gennaio 2026 – La guida definitiva – FAQ
Commercio digitale: dati e strumenti per un negozio più efficiente
MoitoIOT: un solo gestionale per semplificare il commercio moderno